Mutuelle Santé
PROFILS ASSURÉS MUTUELLE


Prévoyance
Profils assurés prévoyance
Retraite


Autres Offres
À Propos
Etude Kantar-Lilycare 2023 : la prévoyance des indépendants
Lilycare dans Les Échos : comment la prévoyance protège les indépendantes en cas de cancer du sein
Lilycare dans Les Échos : comment la prévoyance protège les indépendantes en cas de cancer du sein
Lilycare dans Les Échos : comment la prévoyance protège les indépendantes en cas de cancer du sein
On parle de Lilycare
Lilycare dans Les Échos : comment la prévoyance protège les indépendantes en cas de cancer du sein
Lilycare dans Les Échos : comment la prévoyance protège les indépendantes en cas de cancer du sein
À travers le témoignage de Valérie confrontée à un cancer du sein, Les Échos mettent en lumière le rôle de la prévoyance pour protéger les revenus des indépendants.
À travers le témoignage de Valérie confrontée à un cancer du sein, Les Échos mettent en lumière le rôle de la prévoyance pour protéger les revenus des indépendants.

Sommaire
À travers le témoignage de Valérie, micro-entrepreneuse confrontée à un cancer du sein, Les Échos mettent en lumière l'importance de la prévoyance pour protéger les revenus des travailleurs indépendants en cas d'arrêt de travail. Sonia Elmlinger, cofondatrice de Lilycare, apporte son expertise pour mieux comprendre comment choisir sa couverture.
Que se passe-t-il financièrement lorsqu'un problème de santé oblige un indépendant à interrompre son activité pendant plusieurs mois ?
C'est la question très concrète abordée dans un récent article des Échos, à travers le témoignage de Valérie Alasluquetas, micro-entrepreneuse et cofondatrice de Yukan, diagnostiquée d'un cancer du sein en 2023.
Son expérience rappelle une réalité parfois sous-estimée : lorsqu'on travaille à son compte, un arrêt de travail peut entraîner une baisse importante de revenus, alors même que les dépenses personnelles et professionnelles continuent.
Un an sans revenus professionnels
Après son diagnostic, Valérie a dû subir une opération puis plusieurs semaines de radiothérapie. Au total, son état de santé l'a contrainte à interrompre son activité pendant un an.
Pendant cette période, elle ne percevait plus aucun revenu lié à son activité professionnelle. Ses charges, elles, continuaient.
L'Assurance Maladie lui versait environ 350 € par mois.
Un montant très éloigné de ses besoins financiers réels.
Cette situation illustre l'une des particularités de la prévoyance des auto-entrepreneurs : cotiser à la Sécurité sociale permet de bénéficier d'une protection de base, mais le niveau d'indemnisation dépend notamment des revenus déclarés et peut être insuffisant pour maintenir son niveau de vie.
Pour mieux comprendre les règles applicables, vous pouvez également consulter notre article consacré aux indemnités et démarches en cas d'arrêt de travail d'un indépendant.
La prévoyance lui a permis de maintenir une partie de ses revenus
Valérie avait heureusement anticipé ce risque en souscrivant un contrat de prévoyance avant sa maladie.
Pendant son arrêt, celui-ci lui a permis de percevoir 2 200 € supplémentaires par mois.
Une indemnisation déterminante pour lui permettre de continuer à faire face à ses dépenses alors qu'elle ne pouvait plus exercer son activité.
C'est précisément le rôle d'une prévoyance maintien de revenus : compléter, selon les garanties souscrites et les conditions prévues au contrat, les prestations versées par le régime obligatoire en cas d'incapacité de travail.
Pour un indépendant dont les revenus reposent directement sur sa capacité à exercer son activité, cette protection peut donc jouer un rôle essentiel en cas de maladie ou d'accident.

Indépendants : protégez vos revenus avec une prévoyance
En cas d'arrêt de travail, votre prévoyance prend le relais et couvre vos revenus.
Comment bien choisir son contrat de prévoyance ?
Dans l'article des Échos, Sonia Elmlinger, cofondatrice de Lilycare, rappelle qu'avant de choisir son contrat, il faut commencer par évaluer ses charges personnelles et professionnelles fixes.
L'objectif : déterminer le niveau de revenus dont on aurait réellement besoin si l'on devait arrêter de travailler pendant plusieurs semaines ou plusieurs mois.
Il est ensuite essentiel de comparer les contrats au-delà du seul montant de la cotisation, notamment en regardant :
le niveau d'indemnisation prévu ;
les franchises ;
la durée d'indemnisation ;
les exclusions de garanties ;
la couverture des pathologies psychiques et dorsales ;
les conditions d'indemnisation en cas d'invalidité.
Les besoins peuvent également varier fortement selon le métier exercé et le régime obligatoire dont dépend l'indépendant. C'est notamment le cas des professions libérales, dont les prestations diffèrent selon la caisse d'affiliation.
Anticiper avant d'en avoir besoin
Le témoignage de Valérie rappelle surtout l'intérêt de s'intéresser à sa protection sociale avant qu'un problème de santé ne survienne.
Comme elle l'explique dans Les Échos, lorsqu'on crée son entreprise, on pense avant tout au développement de son activité. La possibilité d'être contraint de s'arrêter pendant plusieurs mois paraît souvent très éloignée.
Pourtant, connaître les prestations auxquelles on aurait droit en cas d'arrêt de travail permet de mesurer plus précisément son niveau réel de protection.
Chez Lilycare, nous accompagnons les indépendants et dirigeants pour faire le point sur leur couverture et rechercher une prévoyance adaptée à leur situation professionnelle, personnelle et financière.
L'objectif n'est pas d'être couvert au maximum, mais d'être couvert en fonction de ses besoins réels.
👉 Découvrez les solutions de prévoyance Lilycare et échangez avec nos experts pour faire le point sur votre protection.
Indépendants : protégez vos revenus avec une prévoyance
En cas d'arrêt de travail, votre prévoyance prend le relais et couvre vos revenus.
Sommaire
À travers le témoignage de Valérie, micro-entrepreneuse confrontée à un cancer du sein, Les Échos mettent en lumière l'importance de la prévoyance pour protéger les revenus des travailleurs indépendants en cas d'arrêt de travail. Sonia Elmlinger, cofondatrice de Lilycare, apporte son expertise pour mieux comprendre comment choisir sa couverture.
Que se passe-t-il financièrement lorsqu'un problème de santé oblige un indépendant à interrompre son activité pendant plusieurs mois ?
C'est la question très concrète abordée dans un récent article des Échos, à travers le témoignage de Valérie Alasluquetas, micro-entrepreneuse et cofondatrice de Yukan, diagnostiquée d'un cancer du sein en 2023.
Son expérience rappelle une réalité parfois sous-estimée : lorsqu'on travaille à son compte, un arrêt de travail peut entraîner une baisse importante de revenus, alors même que les dépenses personnelles et professionnelles continuent.
Un an sans revenus professionnels
Après son diagnostic, Valérie a dû subir une opération puis plusieurs semaines de radiothérapie. Au total, son état de santé l'a contrainte à interrompre son activité pendant un an.
Pendant cette période, elle ne percevait plus aucun revenu lié à son activité professionnelle. Ses charges, elles, continuaient.
L'Assurance Maladie lui versait environ 350 € par mois.
Un montant très éloigné de ses besoins financiers réels.
Cette situation illustre l'une des particularités de la prévoyance des auto-entrepreneurs : cotiser à la Sécurité sociale permet de bénéficier d'une protection de base, mais le niveau d'indemnisation dépend notamment des revenus déclarés et peut être insuffisant pour maintenir son niveau de vie.
Pour mieux comprendre les règles applicables, vous pouvez également consulter notre article consacré aux indemnités et démarches en cas d'arrêt de travail d'un indépendant.
La prévoyance lui a permis de maintenir une partie de ses revenus
Valérie avait heureusement anticipé ce risque en souscrivant un contrat de prévoyance avant sa maladie.
Pendant son arrêt, celui-ci lui a permis de percevoir 2 200 € supplémentaires par mois.
Une indemnisation déterminante pour lui permettre de continuer à faire face à ses dépenses alors qu'elle ne pouvait plus exercer son activité.
C'est précisément le rôle d'une prévoyance maintien de revenus : compléter, selon les garanties souscrites et les conditions prévues au contrat, les prestations versées par le régime obligatoire en cas d'incapacité de travail.
Pour un indépendant dont les revenus reposent directement sur sa capacité à exercer son activité, cette protection peut donc jouer un rôle essentiel en cas de maladie ou d'accident.
Indépendants : protégez vos revenus avec une prévoyance
En cas d'arrêt de travail, votre prévoyance prend le relais et couvre vos revenus.
Comment bien choisir son contrat de prévoyance ?
Dans l'article des Échos, Sonia Elmlinger, cofondatrice de Lilycare, rappelle qu'avant de choisir son contrat, il faut commencer par évaluer ses charges personnelles et professionnelles fixes.
L'objectif : déterminer le niveau de revenus dont on aurait réellement besoin si l'on devait arrêter de travailler pendant plusieurs semaines ou plusieurs mois.
Il est ensuite essentiel de comparer les contrats au-delà du seul montant de la cotisation, notamment en regardant :
le niveau d'indemnisation prévu ;
les franchises ;
la durée d'indemnisation ;
les exclusions de garanties ;
la couverture des pathologies psychiques et dorsales ;
les conditions d'indemnisation en cas d'invalidité.
Les besoins peuvent également varier fortement selon le métier exercé et le régime obligatoire dont dépend l'indépendant. C'est notamment le cas des professions libérales, dont les prestations diffèrent selon la caisse d'affiliation.
Anticiper avant d'en avoir besoin
Le témoignage de Valérie rappelle surtout l'intérêt de s'intéresser à sa protection sociale avant qu'un problème de santé ne survienne.
Comme elle l'explique dans Les Échos, lorsqu'on crée son entreprise, on pense avant tout au développement de son activité. La possibilité d'être contraint de s'arrêter pendant plusieurs mois paraît souvent très éloignée.
Pourtant, connaître les prestations auxquelles on aurait droit en cas d'arrêt de travail permet de mesurer plus précisément son niveau réel de protection.
Chez Lilycare, nous accompagnons les indépendants et dirigeants pour faire le point sur leur couverture et rechercher une prévoyance adaptée à leur situation professionnelle, personnelle et financière.
L'objectif n'est pas d'être couvert au maximum, mais d'être couvert en fonction de ses besoins réels.
👉 Découvrez les solutions de prévoyance Lilycare et échangez avec nos experts pour faire le point sur votre protection.
Indépendants : protégez vos revenus avec une prévoyance
En cas d'arrêt de travail, votre prévoyance prend le relais et couvre vos revenus.
Votre mutuelle santé ou prévoyance en 2 minutes
Répondez à quelques questions, on s'occupe du reste. Une couverture claire, un prix juste, zéro paperasse
Articles similaires
15 avr. 2026
Décrochage financier de la retraite des femmes : Lilycare cité dans Les Echos
Citée dans Les Échos, Sonia Elmlinger partage les clés pour limiter le décrochage financier des femmes à la retraite.
Lire l'article
11 juin 2026
Sonia Elmlinger invitée sur Sud Radio : comment mieux préparer la retraite des femmes ?
Invitée sur Sud Radio, Sonia Elmlinger revient sur les inégalités de retraite entre les sexes et les clés pour mieux anticiper ses revenus futurs.
Lire l'article
10 juin 2026
Lilycare cité dans Le Monde : préparer sa retraite, c'est aussi vérifier ses droits
Retrouvez Lilycare dans un article du Monde consacré à l'anticipation de la baisse de revenus à la retraite et la vérification nécessaire du relevé de carrière
Lire l'article
15 avr. 2026
Décrochage financier de la retraite des femmes : Lilycare cité dans Les Echos
Citée dans Les Échos, Sonia Elmlinger partage les clés pour limiter le décrochage financier des femmes à la retraite.
Lire l'article
11 juin 2026
Sonia Elmlinger invitée sur Sud Radio : comment mieux préparer la retraite des femmes ?
Invitée sur Sud Radio, Sonia Elmlinger revient sur les inégalités de retraite entre les sexes et les clés pour mieux anticiper ses revenus futurs.
Lire l'article
10 juin 2026
Lilycare cité dans Le Monde : préparer sa retraite, c'est aussi vérifier ses droits
Retrouvez Lilycare dans un article du Monde consacré à l'anticipation de la baisse de revenus à la retraite et la vérification nécessaire du relevé de carrière
Lire l'article
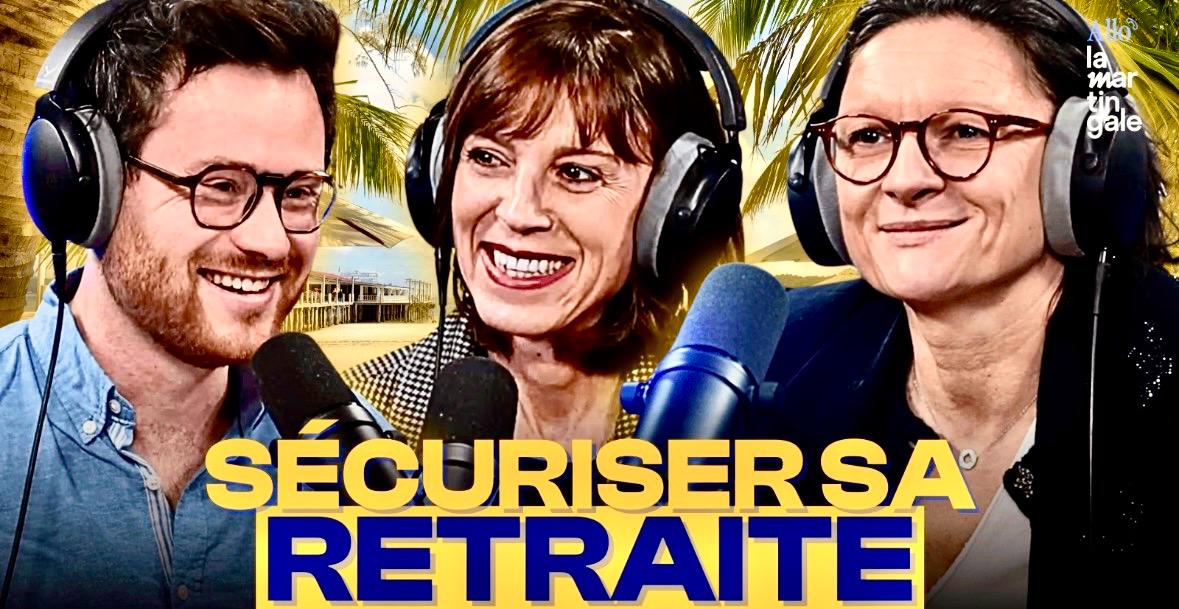
13 mars 2026
Lilycare sur La Martingale podcast : bien préparer sa retraite
Découvrez les conseils clés partagés par Sonia Elmlinger , DG de Lilycare, dans La Martingale Podcast pour bien préparer votre retraite.
Lire l'article