Retraite
Auto-entrepreneur et Retraite : ce qu’il faut savoir
La flexibilité du statut d'auto entrepreneur s'accompagne de certaines réalités à prendre en compte, notamment en matière de retraite. On vous explique.

Sommaire
Devenir auto-entrepreneur offre une liberté et une simplicité administrative qui attirent de plus en plus d'indépendants en France. Toutefois, cette flexibilité s'accompagne de certaines réalités à prendre en compte, notamment en matière de retraite. Beaucoup d'auto-entrepreneurs se demandent : « Comment cotiser pour ma retraite ? » ou « Comment compléter mes revenus pour assurer une pension décente ? ». Cet article détaille tout ce que vous devez savoir sur la retraite des auto-entrepreneurs, le fonctionnement des cotisations, et les possibilités de retraite supplémentaire pour préparer sereinement votre avenir.
Comment fonctionne la retraite en auto-entreprise ?
Le statut d'auto-entrepreneur simplifie grandement la gestion de votre activité, mais votre retraite dépend de votre chiffre d'affaires et des cotisations que vous versez. Il est essentiel de comprendre comment ce système fonctionne pour éviter les mauvaises surprises.
Le paiement des cotisations retraite
En tant qu’auto-entrepreneur, vous réglez vos cotisations sociales tous les mois ou trimestres selon un taux forfaitaire fixé en fonction de votre domaine d’activité (vente, prestations de services, professions libérales, etc.) :
12,3 % pour les activités commerciales (vente de marchandises).
21,2 % pour les prestations de services commerciales et artisanales (BIC)
25,6% pour les autres prestations et activités libérales non affiliées à la CIPAV (BNC), depuis le 1er janvier 2026
23,2 % pour les professions libérales relevant de la CIPAV (Caisse Interprofessionnelle de Prévoyance et d’Assurance Vieillesse).
21,2% pour la location d’habitation meublée
6% pour la location de logements meublés de tourisme classés
Ces cotisations incluent notamment l’assurance maladie, la prévoyance de base (arrêt de travail, invalidité, décès) et la part dédiée à l’assurance vieillesse, c’est-à-dire la retraite de base et la retraite complémentaire.
Ainsi, chaque euro de revenu déclaré à l'URSSAF (ou plus précisément, de chiffre d’affaires) contribue à votre future pension. Ces cotisations retraite auto entrepreneur sont essentielles pour acquérir des trimestres de retraite et des points de retraite complémentaire.
Que se passe-t-il en cas de revenus nuls ?
En cas de chiffre d’affaires égal à 0€, vous ne payez pas de cotisations sociales et ne cotisez donc pas pour votre retraite. Cela peut fortement vous pénaliser dans l'acquisition de droits à la retraite et le calcul de certaines prestations sociales.
Vous pouvez toutefois demander à payer des cotisations minimales auprès de l’URSSAF, même en l’absence de chiffres d’affaires.
Comprendre cette mécanique est essentiel pour ne pas être pris au dépourvu.
L’âge de départ à la retraite
L’âge légal de départ à la retraite pour un auto-entrepreneur ne diffère pas de celui des salariés. Aujourd’hui, en France, suite à la réforme des retraites, il se situe entre 62 et 64 ans selon l’année de naissance.
Pour bénéficier d’une retraite à taux plein (sans décote), il est nécessaire d’avoir acquis un nombre suffisant de trimestres valides : entre 168 et 172 trimestres selon votre année de naissance.
Vérifiez vos obligations dans le tableau ci dessous :
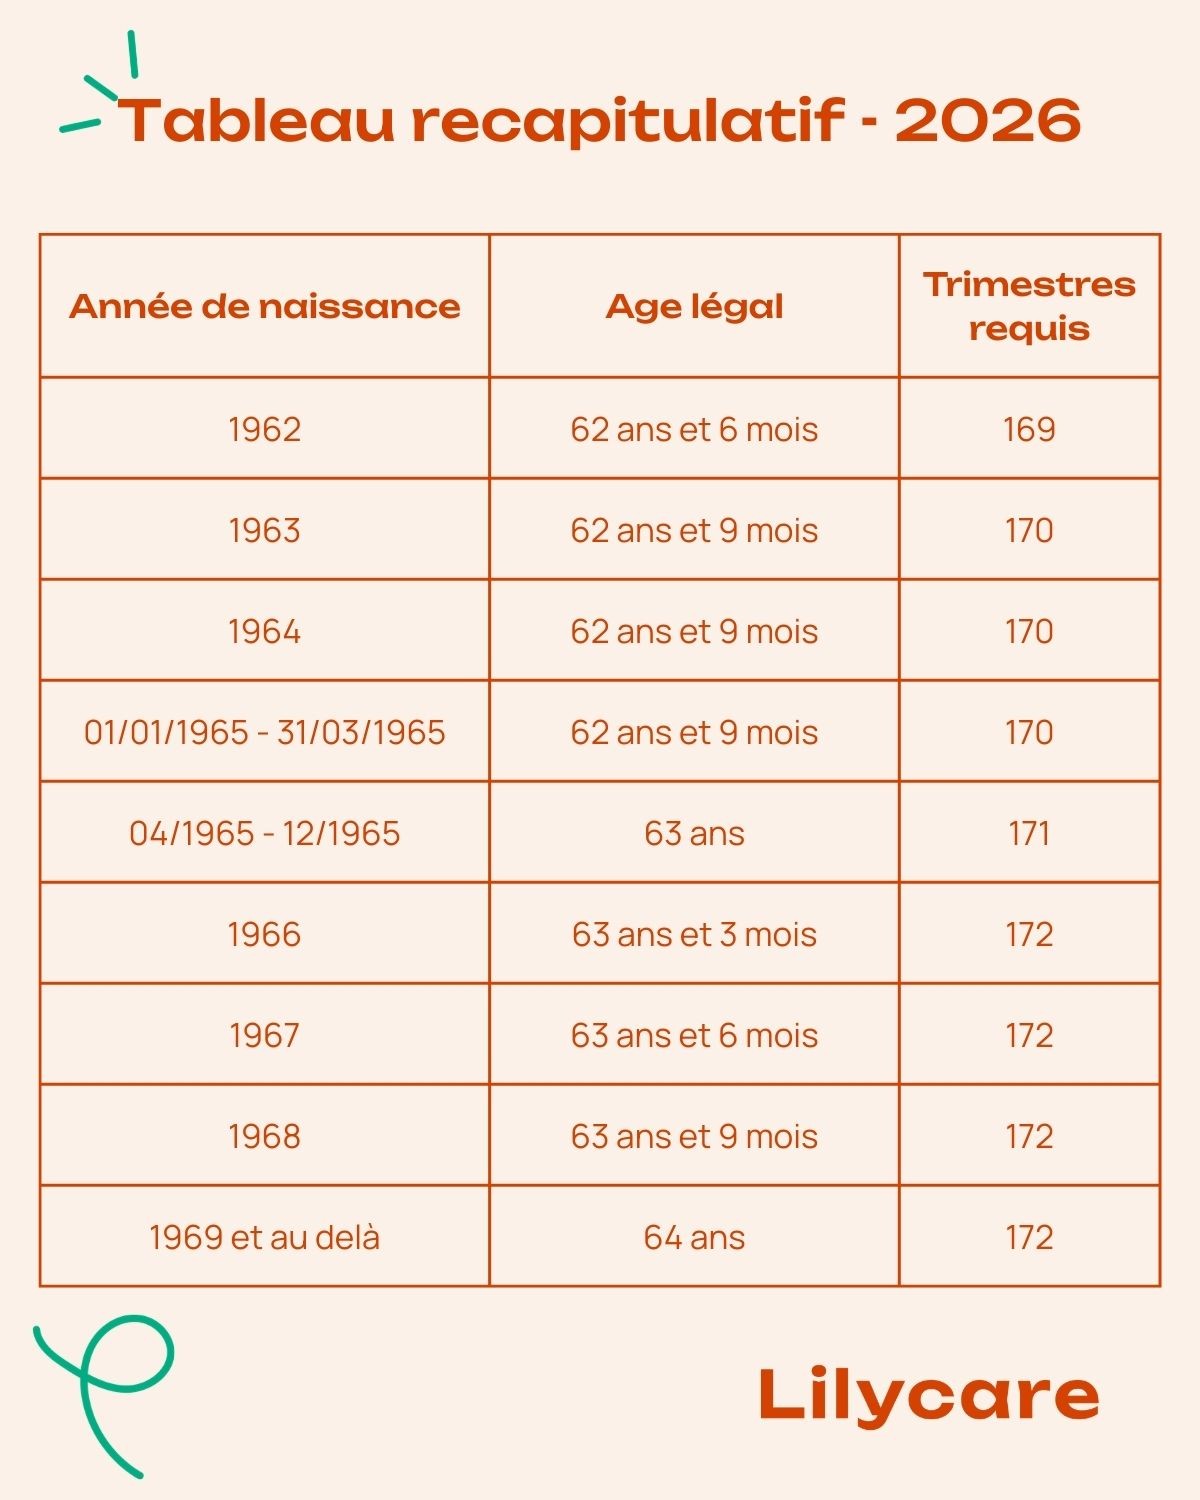
Vous bénéficiez du taux plein automatique à 67 ans, quel que soit le nombre de trimestres acquis.
Comment valider des trimestres ?
Pour valider un trimestre de retraite, il ne suffit pas de travailler. Vous devez réaliser un minimum de chiffre d’affaires. Ce seuil de chiffre d’affaires dépend de votre activité et de votre organisme d’affiliation (Assurance retraite ou CIPAV) . Il est mis à jour tous les ans.
Un auto-entrepreneur peut valider jusqu'à 4 trimestres par an, à condition de dépasser ces seuils.
Voici le chiffre d’affaires ou le revenu à atteindre en 2026, si vous êtes à jour de vos cotisations et sans Acre :
Votre activité | Pour 1 trimestre | Pour 4 trimestres |
|---|---|---|
Micro-entrepreneur : vente de marchandises, restauration, hébergement (BIC) | 6 029 € de chiffre d’affaires | 24 115 € de chiffre d’affaires |
Micro-entrepreneur : prestations de services artisanales ou commerciales (BIC) | 3 498 € de chiffre d’affaires | 13 992 € de chiffre d’affaires |
Micro-entrepreneur : profession libérale relevant de l’Assurance retraite (BNC) | 2 713 € de chiffre d’affaires | 10 850 € de chiffre d’affaires |
Micro-entrepreneur : profession libérale affiliée à la CIPAV (BNC) | 2 792 € de chiffre d’affaires | 11 168 € de chiffre d’affaires |
Artisan ou commerçant hors micro-entreprise, salarié | 1 803 € de revenu cotisé | 7 212 € de revenu cotisé |
Hors micro-entreprise, un artisan ou un commerçant valide au moins 3 trimestres par an grâce à sa cotisation minimale. Les seuils des micro-entrepreneurs de l’Assurance retraite sont arrondis à l’euro : ils découlent de la part de vos cotisations affectée à votre retraite de base.
Exemple officiel pour 2026 : avec 12 100 € de chiffre d’affaires annuel, un micro-entrepreneur à jour de ses cotisations valide 2 trimestres en vente de marchandises, 3 trimestres en prestation de services (BIC) et 4 trimestres en profession libérale hors CIPAV. En 2026, un trimestre correspond à 1 803 € de revenu cotisé, soit 150 fois le Smic horaire.
Il existe d’autres façons de valider des trimestres :
les périodes travaillées en tant que salarié le cas échéant
les périodes assimilées comme le chômage, service militaire, hospitalisation longue, invalidité…
les majorations de trimestres accordées notamment aux personnes ayant des enfants.
En outre, un micro-entrepreneur exerçant une double activité professionnelle, c'est-à-dire cumulant un emploi salarié et une activité indépendante, ne pourra pas valider plus de 4 trimestres par an malgré ses contributions issues des deux statuts.
Qu'est ce que le rachat de trimestres ?
Pour les micro entrepreneurs n'ayant pas cumulé les trimestres requis, il est possible d'effectuer un rachat de trimestres . Cela permet de compléter les manques pour éviter la décote et atteindre une retraite à taux plein. Cette option est surtout avantageuse pour ceux qui désirent partir à la retraite plus tôt tout en évitant les pénalités financières.
Mais attention, le rachat d'un trimestre peut coûter cher . Il est donc recommandé d'étudier sa pertinence avec un expert retraite avant de le faire. Contactez un expert Lilycare pour en discuter !

Quelles caisses de retraite pour les auto-entrepreneurs ?
Les auto-entrepreneurs sont rattachés à différentes caisses de retraite en fonction de leur activité.
L’Assurance retraite (régime général)
Les micro-entrepreneurs artisans, commerçants et professions libérales hors CIPAV relèvent de l’Assurance retraite. C’est leur interlocuteur principal pour la retraite de base comme pour la retraite complémentaire. L’affiliation est automatique après l’immatriculation de la micro-entreprise.
La CIPAV
La retraite CIPAV est pour les auto entrepreneurs exerçant certaines professions libérales spécifiques comme :
les artistes (ne relevant pas du régime des artistes-auteurs)
les architectes et architectes d’intérieur
les économistes de la construction et maîtres d’œuvre
les experts devant les tribunaux
les experts en automobile
les diététiciens
les géomètres experts
les guides-conférenciers
les guides de haute montagne, accompagnateurs de moyenne montagne et moniteurs de ski
les ingénieurs conseil
les mandataires judiciaires à la protection des majeurs
les ostéopathes, ergothérapeutes et chiropracteurs
les psychologues et psychothérapeutes
La retraite des auto entrepreneurs affiliés à l’Assurance retraite du régime général
Comment est calculée la retraite de base ?
Si vous êtes micro entrepreneur artisan, commerçant, ou libéral non affilié à la CIPAV, votre retraite dépend du régime général. La retraite de base du régime général se calcule sur la base de vos 25 meilleures années de revenus.
Le calcul est réalisé à partir de votre revenu d’activité annuel moyen, auquel on applique un taux de liquidation (taux plein à 50% ou réduit si vous n’avez pas le nombre de trimestres requis). Un ratio correspondant au nombre de trimestres validés par rapport aux trimestres requis est également appliqué.
Le montant final de votre pension de base dépendra donc :
du nombre de trimestres valides,
de vos droits acquis
de votre revenu moyen sur la période considérée.
Plus vous déclarez un CA conséquent, plus vous cotisez, et plus ce montant pourra être élevé.
Comment calculer son revenu d’activité annuel en tant qu'auto entrepreneur?
En tant qu’auto-entrepreneur, vous ne déclarez pas directement un revenu net, mais un chiffre d’affaires brut, sur lequel est appliqué un abattement forfaitaire pour reconstituer un revenu théorique. Cet abattement varie selon votre secteur :
71 % pour les activités de BIC Vente,
50 % pour BIC Prestations
34 % pour BNC
Par exemple, pour les prestations de services BNC, l’abattement est de 34%. Cela signifie que si vous réalisez 20 000 euros de CA, votre revenu reconstitué sera d’environ 13 200 euros (après abattement de 6 800€)
Comment est calculée la retraite complémentaire ?
En plus de sa retraite de base, le micro entrepreneur cotise depuis Juillet 2024 pour une retraite complémentaire. Chaque année, vos cotisations vous donnent droit à des points de retraite complémentaire en fonction du montant versé. Ces points seront ensuite convertis en rente au moment du départ à la retraite, en fonction de la valeur du point à ce moment là.
La retraite des auto entrepreneurs affiliés à la CIPAV
Si vous êtes affilié à la CIPAV, vos retraites de base et complémentaire sont déterminées par les points de retraite acquis en fonction des cotisations versées chaque année.
Pour calculer la pension retraite, on multiplie le nombre de points obtenus en fin de carrière professionnelle avec la valeur du point au moment du départ à la retraite puis on applique le taux de liquidation en fonction du nombre de trimestres de cotisation validés.
Exemple :
Un micro entrepreneur cotise pour un revenu de 30 000 € par an. Avec le taux en vigueur, cela lui donne environ 150 points de retraite. Au moment de sa retraite, ces points sont multipliés par la valeur du point pour déterminer le montant de sa pension.
Comment estimer votre retraite d’auto-entrepreneur ?
Avant toute décision, vérifiez les droits déjà enregistrés par vos caisses. Deux services gratuits du compte retraite Info Retraite vous y aident :
Le relevé de carrière : il récapitule vos trimestres, vos revenus déclarés et vos points, tous régimes confondus. Contrôlez en priorité vos années d’auto-entrepreneur à faible chiffre d’affaires.
Mon estimation retraite : ce simulateur estime le montant de votre pension à différents âges de départ, à partir des données de vos caisses.
Une année sans chiffre d’affaires ne vous ouvre aucun droit à la retraite au titre de votre micro-entreprise. Pour faire le point sur votre situation, vous pouvez commencer par notre diagnostic retraite gratuit.
Pourquoi envisager une retraite supplémentaire pour auto-entrepreneur ?
La préparation de la retraite ne doit pas être négligée, même si vous êtes en début de parcours entrepreneurial. Le statut d’auto-entrepreneur, s’il est simple, peut parfois mener à sous-cotiser si votre chiffre d’affaires est faible. Ainsi, le montant de votre retraite peut être faible.
Pour assurer un niveau de vie suffisant au moment de cesser votre activité professionnelle , il est judicieux d’opter pour des solutions d’épargne retraite facultatives comme le PER ou une assurance vie.
Souscrire une assurance retraite supplémentaire via le Plan Epargne Retraite permet de :
Augmenter le montant de votre pension.
Assurer un revenu minimum à la retraite.
Bénéficier d’avantages fiscaux puisque les versements effectués sur le PER sont déductibles du revenu imposable, dans la limite d'un certain plafond.
Comment cumuler retraite et activité d’auto-entrepreneur ?
Un retraité peut créer une micro-entreprise et percevoir sa pension en même temps : c’est le cumul emploi-retraite. Une condition vaut dans tous les cas : vous devez avoir liquidé toutes vos retraites, c’est-à-dire percevoir l’ensemble de vos pensions de base et complémentaires. Les autres règles dépendent de la date de votre départ à la retraite.
Votre retraite a commencé avant le 1er janvier 2027
Les règles en vigueur jusqu’ici continuent de s’appliquer, même si vous reprenez une activité en 2027. Le cumul est alors total ou plafonné :
Le cumul total : il est possible sans plafond si vous avez atteint l’âge légal de départ, réuni tous vos trimestres pour le taux plein, liquidé toutes vos retraites et cessé toute activité chez votre ancien employeur. Vos cotisations de micro-entrepreneur vous ouvrent alors des droits à une seconde retraite.
Le cumul plafonné : si ces conditions ne sont pas remplies, vos revenus d’activité ne doivent pas dépasser 24 030 € par an si votre activité relève de la Cnav, ou 48 060 € si elle relève de la Cnavpl. Le plafond est de 48 060 € dans une zone France ruralités revitalisation (ZFRR) ou un quartier prioritaire de la politique de la ville (QPV). Au-delà, vos pensions sont réduites du montant du dépassement.
Ce plafond ne s’applique pas si vous avez pris une retraite d’ancien salarié du régime général avant de créer votre micro-entreprise : votre activité non salariée relève d’un autre régime.
Votre retraite commence à partir du 1er janvier 2027
De nouvelles règles s’appliquent aux personnes dont la première pension prend effet à partir de cette date. Elles dépendent de votre âge :
Avant l’âge légal : le chiffre d’affaires de votre micro-entreprise est entièrement déduit de votre pension. Par exemple, 2 000 € de chiffre d’affaires réduisent votre retraite de 2 000 €. Cette règle concerne aussi les départs anticipés pour carrière longue.
Entre l’âge légal et 67 ans : vous cumulez sans réduction jusqu’à 7 000 € de revenus en 2027. Au-delà, votre pension est réduite de 50 % du dépassement. Par exemple, avec 12 000 € de chiffre d’affaires, le dépassement est de 5 000 € et votre retraite baisse de 2 500 €.
À partir de 67 ans : le cumul est intégral, sans plafond, et vos cotisations vous ouvrent de nouveaux droits à la retraite.
Pour un micro-entrepreneur, le seuil de 7 000 € s’apprécie sur le chiffre d’affaires ou les recettes, avant l’abattement fiscal. Les revenus de remplacement, comme les indemnités journalières, sont aussi pris en compte.
Quelles démarches pour un retraité auto-entrepreneur ?
Les formalités de création sont les mêmes que pour tout micro-entrepreneur : la demande d’immatriculation se fait en ligne. Vous devez ensuite informer votre caisse de retraite dans le mois qui suit le début de l’activité, en lui transmettant les éléments suivants :
Le nom et l’adresse de votre entreprise.
La date de début de l’activité.
Le montant et la nature des revenus de cette activité, et votre régime de sécurité sociale.
Les justificatifs de revenus sur la période d’activité.
Le nom et l’adresse de chaque organisme qui vous verse une pension.
Cotisations et impôts du retraité auto-entrepreneur
Vos cotisations sociales sont calculées sur votre chiffre d’affaires, aux mêmes taux que pour tout micro-entrepreneur. Votre chiffre d’affaires se déclare et s’impose selon le régime micro-fiscal.
Pour savoir si le cumul est intéressant dans votre situation, et à quel moment liquider votre retraite, faites le point avec un expert dans le cadre d’un bilan retraite individuel.
En Conclusion
La retraite des auto-entrepreneurs demande une vraie anticipation. Comprendre le fonctionnement des cotisations, savoir comment valider vos trimestres, et envisager une complémentaire retraite auto-entrepreneur sont des étapes essentielles pour assurer une pension décente.
En planifiant dès aujourd’hui, vous vous offrez une sécurité pour demain. Vous souhaitez optimiser votre retraite en tant qu’auto-entrepreneur ? Renseignez-vous auprès de votre caisse de retraite ou consultez des conseillers spécialisés pour trouver les solutions adaptées à votre activité.
Chez Lilycare, nous vous accompagnons sur la préparation sereine de votre retraite grâce au bilan retraite mais aussi en vous aidant à mettre en place les solutions d’épargne retraite adaptées. Contactez-nous.

Articles similaires

10 nov. 2026
Simulation retraite vétérinaire : âge et montant 2026
Simulation retraite vétérinaire : âge de départ, trimestres, cotisations CARPV 2026, calcul en points et étapes pour estimer votre pension.
Lire l'article

10 nov. 2026
Simulation retraite sage-femme : âge et montant 2026
Simulation retraite sage-femme : âge de départ, trimestres, cotisations CARCDSF 2026, calcul en points et pistes pour améliorer votre pension.
Lire l'article

10 nov. 2026
Simulation retraite psychologue : âge et montant 2026
Simulation retraite psychologue libéral : âge de départ, trimestres, cotisations CIPAV 2026, calcul en points et pistes pour améliorer votre pension.
Lire l'article